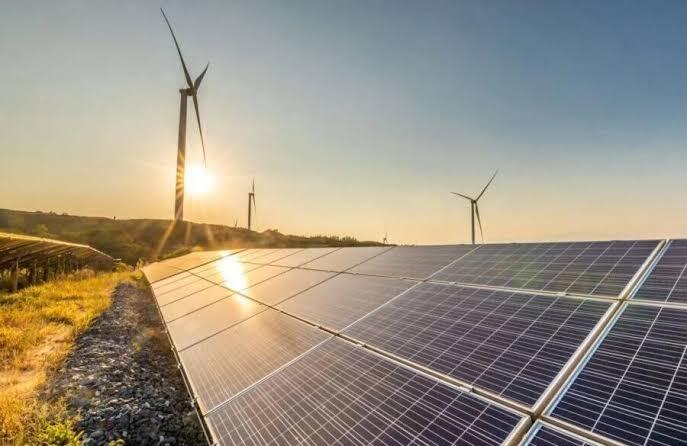
O avanço das energias renováveis no Brasil enfrenta um novo desafio. Em 2025, a expansão da capacidade de geração eólica e solar no país caiu 27%, refletindo as dificuldades relacionadas à infraestrutura elétrica, aos cortes de geração e à perda de rentabilidade dos projetos.
Segundo levantamento da BloombergNEF (BNEF), o Brasil instalou 17,3 gigawatts (GW) de nova capacidade eólica e solar em 2025, abaixo dos 24 GW registrados em 2024.
O recuo representou a primeira retração anual em mais de uma década na expansão da capacidade de energia limpa na América Latina, indicando uma mudança importante no cenário de investimentos do setor.
Energia eólica está entre os segmentos mais afetados
A geração eólica foi um dos segmentos mais impactados pela desaceleração.
As novas instalações somaram apenas 2 GW em 2025, menos da metade do volume registrado no ano anterior. A BNEF projeta que o ritmo de expansão continue em queda, chegando a aproximadamente 0,4 GW em 2027.
Entre os fatores que pressionam o setor estão os cortes de geração determinados pelo operador do sistema elétrico, conhecidos como curtailment.
Essas restrições ocorrem quando usinas precisam reduzir ou interromper sua geração, mesmo havendo condições para produzir energia. Isso pode acontecer por limitações na transmissão ou quando a oferta supera a demanda em determinados períodos.
A redução da energia efetivamente gerada afeta a receita dos empreendimentos e aumenta as incertezas sobre a rentabilidade dos investimentos.
Além disso, a falta de clareza sobre a compensação financeira aos geradores afetados e as dificuldades para estruturar projetos com retorno econômico adequado contribuem para frear novos investimentos.
Energia solar também enfrenta mudanças no cenário
A retração também deve alcançar os sistemas solares de pequeno porte.
Embora a geração distribuída apresente maior resistência às restrições operacionais que afetam grandes usinas conectadas à rede, o setor enfrenta mudanças nas condições econômicas.
A Lei 14.300/2022, que estabeleceu o marco legal da microgeração e minigeração distribuída, prevê uma transição gradual na cobrança de componentes tarifários relacionados ao uso da infraestrutura elétrica.
Esse processo altera o cálculo de retorno dos projetos, especialmente em um cenário de crédito mais caro e maior pressão sobre a rentabilidade dos investimentos.
Com isso, a expansão da geração solar distribuída também pode perder ritmo.
Armazenamento em baterias ganha protagonismo
Apesar da desaceleração das novas instalações solares e eólicas, o cenário abre espaço para o crescimento de outras tecnologias.
Segundo a BNEF, o armazenamento de energia em baterias pode superar 1 GW de capacidade instalada até 2028, ante aproximadamente 90 MW em 2025.
Essa expansão representaria um avanço expressivo para um segmento ainda incipiente no Brasil, mas considerado estratégico para aumentar a flexibilidade operacional do sistema elétrico.
As baterias permitem armazenar energia em momentos de maior disponibilidade e utilizá-la posteriormente, quando a demanda aumenta ou a geração renovável diminui.
Entre as aplicações estão:
- Deslocamento do consumo para horários mais favoráveis;
- Redução da exposição a períodos de energia mais cara;
- Fornecimento de potência em momentos de maior demanda;
- Melhor aproveitamento da eletricidade produzida por sistemas solares;
- Contribuição para a integração de fontes renováveis intermitentes.
Leilão de baterias pode impulsionar o mercado
Um marco para o setor será o primeiro leilão brasileiro dedicado ao armazenamento de energia, previsto para dezembro de 2026.
A iniciativa poderá estabelecer referências comerciais para a contratação de capacidade de armazenamento e contribuir para reduzir incertezas sobre a remuneração dos investimentos.
O resultado dependerá das condições do certame, dos contratos oferecidos e da definição das responsabilidades operacionais dos empreendimentos.
A expansão das baterias também exigirá atenção aos custos dos equipamentos, ao financiamento, à conexão à rede e às regras para participação nos diferentes mercados de energia e serviços elétricos.
O futuro das renováveis depende da integração ao sistema
A desaceleração das novas instalações não significa que a transição energética brasileira esteja perdendo relevância.
O cenário aponta para uma mudança nas prioridades do mercado. Além de ampliar a capacidade de geração, será necessário garantir que a energia produzida consiga ser integrada à operação do sistema elétrico e aproveitada pelos consumidores.
Nesse contexto, investimentos em transmissão, armazenamento e flexibilidade operacional ganham importância.
O desafio para o Brasil é construir uma infraestrutura capaz de acompanhar o crescimento das fontes renováveis, reduzir as restrições de geração e garantir condições econômicas para a continuidade dos investimentos.
A próxima etapa da transição energética não depende apenas de gerar mais energia limpa, mas de conseguir aproveitá-la de forma eficiente, segura e economicamente viável.

No comment